Разбор Xazna: как банку сделать пользователей чужих карт своими клиентами
У Xazna больше 12 млн пользователей, и многие приходят с картами других банков. Я разобрал по отзывам, своим экранам и открытым данным, где путь от «пользуюсь приложением» до «клиент Халк банка» рвётся, и как бы я его починил.
Я пользуюсь Xazna каждый день, с картами двух других банков. Карты Халк банка у меня не было, и в этом самое интересное в приложении: Xazna собирает клиентов чужих банков. По данным банка, у Xazna больше 12 млн пользователей (пост банка, первый квартал 2026). Для банка это готовая база будущих клиентов, если довести человека от «пользуюсь приложением» до «у меня карта Халк банка».
Ниже — где этот путь, по-моему, рвётся и что бы я сделал. Разбор сделан по 264 отзывам в Google Play и 64 в App Store с июня 2025, моим экранам версии 1.0.48 и открытым источникам. Аналитики банка у меня нет, поэтому всё ниже — гипотезы, которые проверяются на данных за пару недель.
Главная метрика
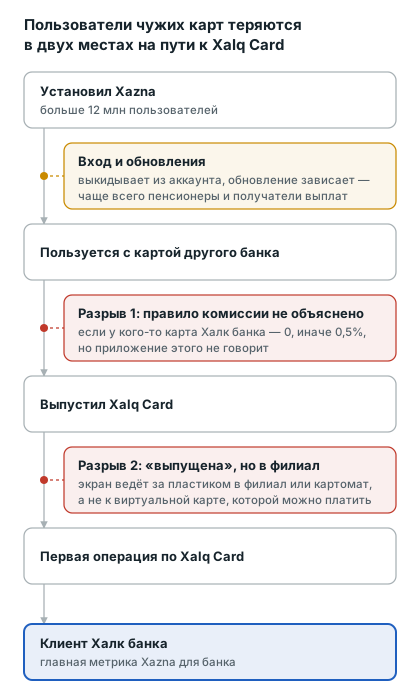
Для банка Xazna — канал. Главная метрика — доля пользователей приложения, у которых есть активный продукт Халк банка. Путь к ней: установил → пользуется с чужой картой → выпустил Xalq Card → первая операция → клиент банка. Рвётся он в двух местах, и оба — на экранах, которые банк меняет сам.
Разрыв 1: приложение не говорит, что с картой Халк банка переводы бесплатные
В июле 2025 переводы между картами разных банков в Xazna были бесплатны до 5 млн сум в месяц (пост банка). По отзывам, в ноябре 2025 этот лимит исчез, и в Google Play пошла серия отзывов «буду менять банк».
Как сейчас, я проверил сам 6 ноября 2026. С карты другого банка на карту Халк банка — комиссия 0, и на 5, и на 6 млн сум. С карты Халк банка на карту другого банка — тоже 0. Платят только те, у кого обе карты из других банков: с такой карты на такую — 0,5%. Между картами самого банка переводы бесплатны до 10 млн сум в месяц (пост банка, 22.10.2026).
Выходит простое правило: если карта Халк банка есть хотя бы у одной стороны, перевод бесплатный. Платят только пользователи с картами других банков — ровно те, кого банк хочет сделать своими клиентами. Но приложение об этом молчит: комиссия просто появляется под суммой, и нигде не сказано, что карта Халк банка её убирает.
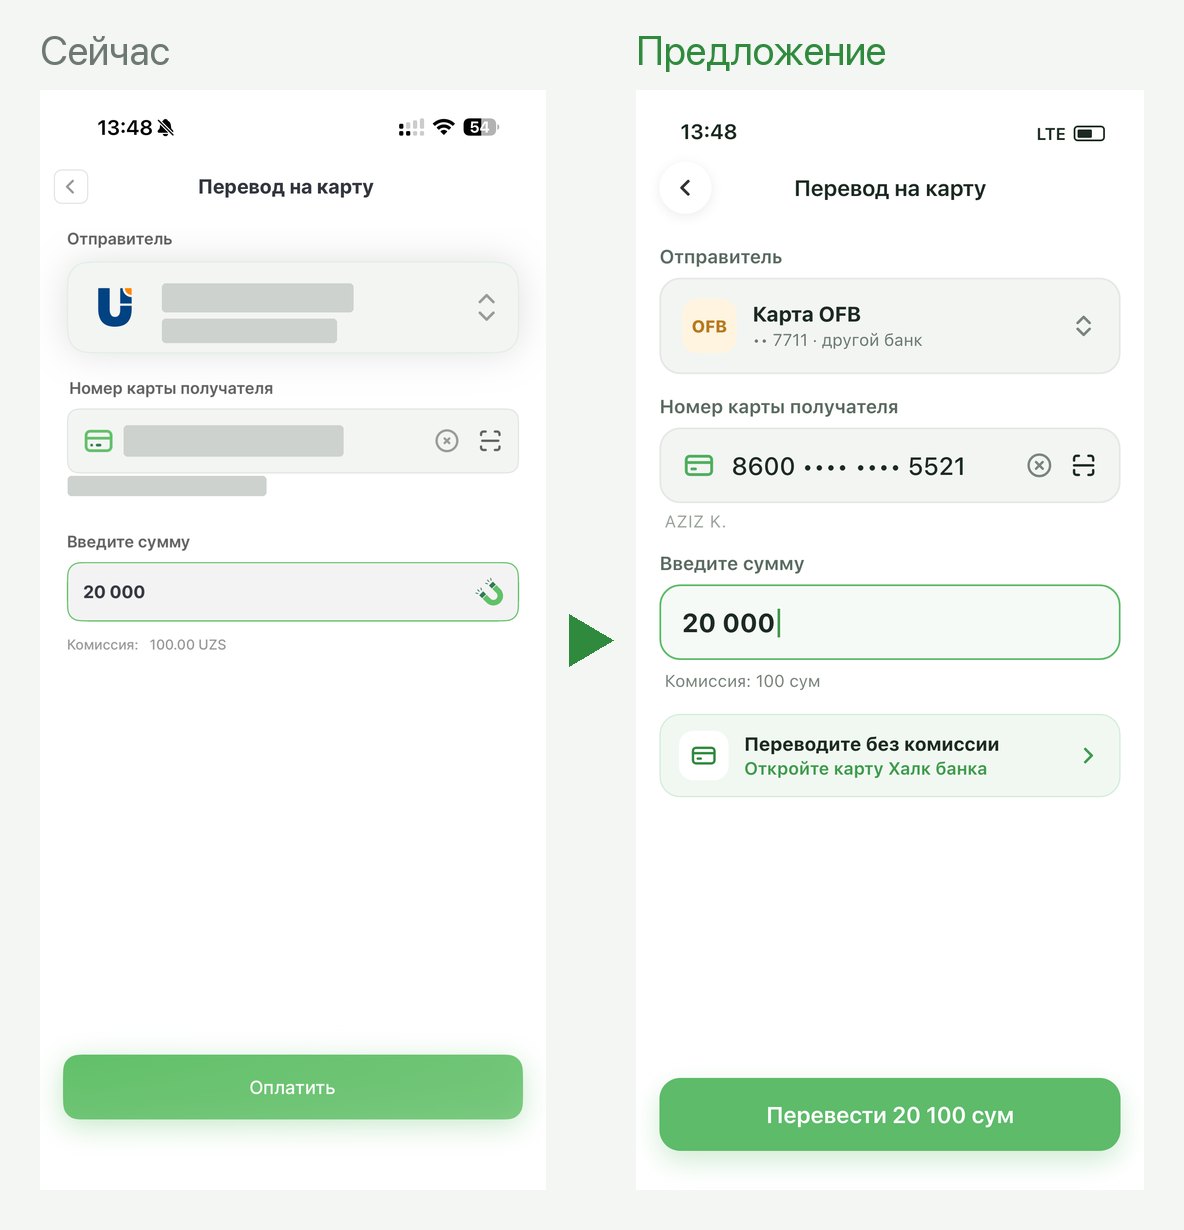
Что бы я сделал. На платном переводе показывать под комиссией плашку «Переводите без комиссии — откройте карту Халк банка». Она ведёт в выпуск карты, и если виртуальная карта работает сразу (см. разрыв 2), следующий перевод человек делает уже бесплатно. Фокус экрана остаётся на кнопке «Перевести»: плашка не мешает текущему переводу. Мерить — нажатия на плашку, выпуски Xalq Card с неё и долю платных переводов.
Разрыв 2: карта выпущена — и что дальше
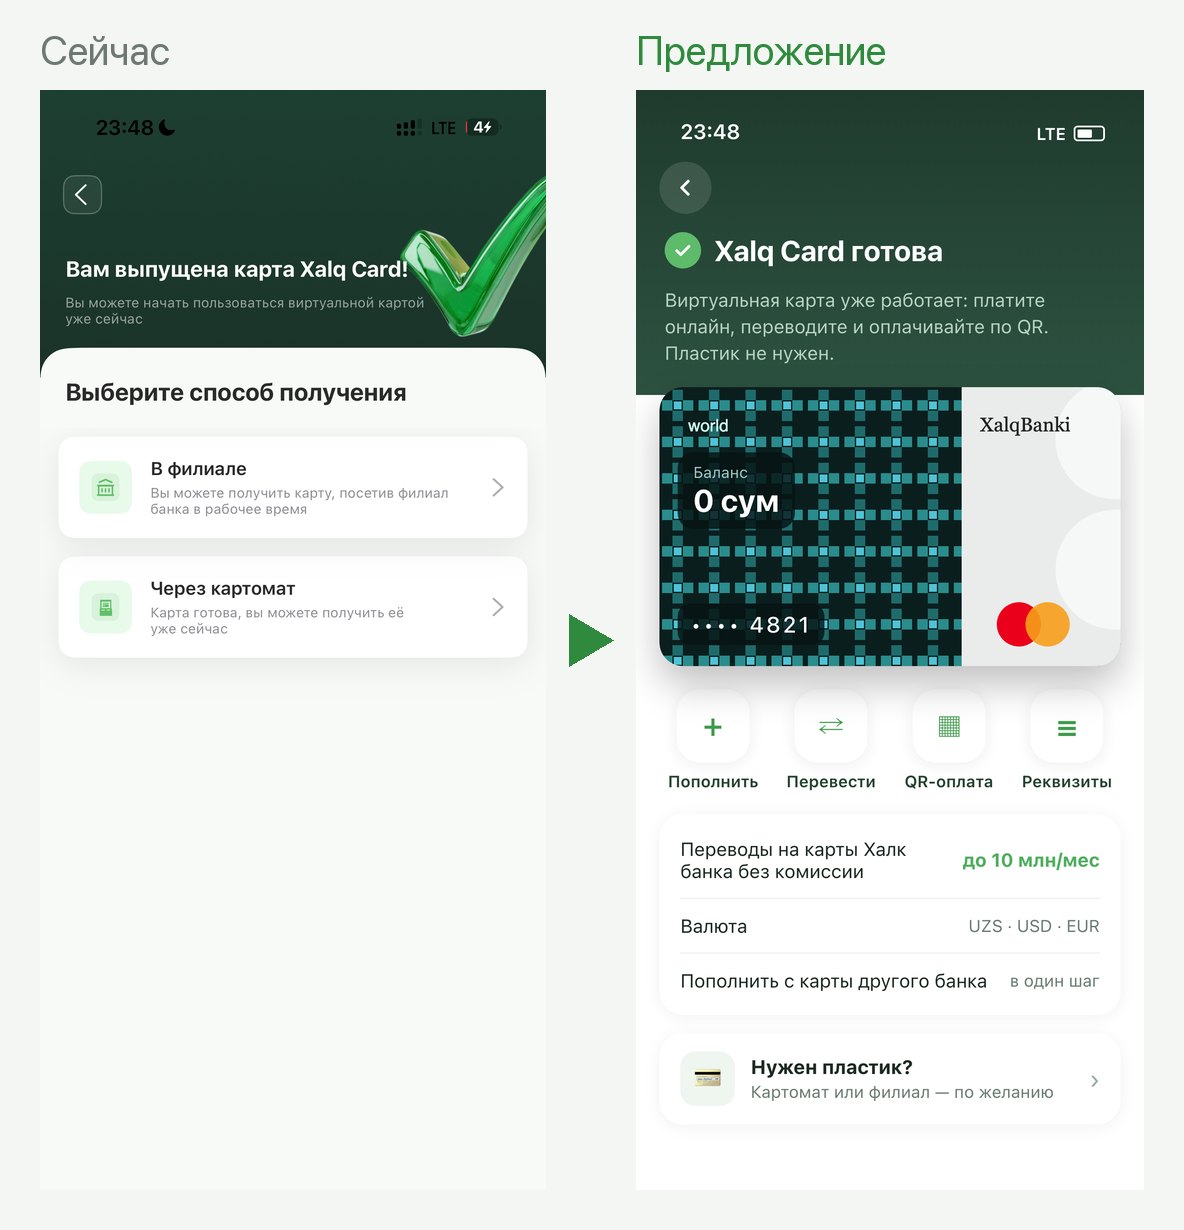
Заказ Xalq Card кончается обещанием: «Вы можете начать пользоваться виртуальной картой уже сейчас». Но на экране только два пути — филиал и картомат, а экран активации просит получить карту в отделении. Реквизитов и кнопок «Пополнить» или «Оплатить» нет, и непонятно, можно ли платить прямо сейчас.
Другие банки здесь ушли вперёд:
- Uzum Bank — виртуальная карта работает сразу после проверки личности (App Store);
- Anorbank, HUMO TRIA Virtual — «сразу после заказа» (anorbank.uz);
- TBC, Humo/Uzcard Virtual — примерно через 15 минут, без визита в отделение (tbcbank.uz);
- Хамкорбанк, Visa Virtual в долларах и евро — сразу, для онлайн-покупок (hamkorbank.uz).
При этом сам Халк банк в 2023 году выпускал в Xazna виртуальную карту «за несколько минут» без визита в отделение (пост банка). Сценарий «выпустил — сразу платишь» банку знаком.
Что бы я сделал. Сразу после выпуска показать виртуальную карту с реквизитами и кнопками «Пополнить», «Перевести», «Оплатить по QR». Пластик — вторым шагом и по желанию. Мерить — долю выпущенных карт с первой операцией за 7 дней.
Кто ещё теряется
Вторая большая аудитория Xazna — пенсионеры и получатели выплат. Для них есть версия xazna Lite (пост банка), но экран выбора «Pro или Lite» на первом входе не говорит, что Lite сделан для них. В отзывах у этой аудитории свои боли: приложение выкидывает из аккаунта и заново требует регистрацию, не открывается без обновления, а платный мониторинг не получается отключить.
Есть и точка входа, которую стоит использовать: государственные выплаты. «Suyunchi puli» в сентябре 2025 получили 28,8 тыс. родителей (zamin.uz). Возврат за международные экзамены получили 74 тыс. человек, и получить его можно только через Xazna (uza.uz). Человек, который пришёл за выплатой, — готовый кандидат на Xalq Card, выпущенную тут же.
Сколько это может стоить
Сколько пользователей Xazna живут только на чужих картах, публично неизвестно. Если таких 20% от 12 млн и 5% из них за полгода выпустят Xalq Card и начнут ей пользоваться, это около 120 тыс. новых активных карт. Это шестая часть квартального выпуска карт банка (738 тыс. в первом квартале 2026, пост банка), и без затрат на привлечение. В осторожном сценарии, 10% и 3%, — около 36 тыс.
Что я бы сделал за 6 недель
- Неделя 1 — разметить воронку «перевод с чужой карты → выпуск Xalq Card → первая операция» и сделать быстрые правки.
- Недели 1–3 — виртуальная Xalq Card работает сразу после выпуска.
- Недели 2–4 — плашка «Переводите без комиссии» с выпуском Xalq Card на экране платного перевода, A/B-тест на части пользователей.
- Недели 3–6 — вход без повторной регистрации, мягкие обновления, путь «Получить выплату».
Что я вынес для себя
- Самая дешёвая аудитория — та, что уже открывает твоё приложение. Её нужно довести, а не привлечь.
- Неприятное для клиента изменение, вроде комиссии, — одновременно лучший момент показать решение.
- Обещание на экране должно совпадать с тем, что человек может сделать прямо сейчас.